Investor si kúpi fond kopírujúci päťsto najväčších amerických spoločností a očakáva široko rozložené portfólio. V skutočnosti však takmer štyridsať centov z každého investovaného eura smeruje len do desiatich firiem. Zvyšných 490 spoločností sa delí o zvyšok.
Americký akciový trh tak na prvý pohľad pripomína stávku na niekoľko technologických gigantov. Podľa investičného analytika Bena Carlsona z portálu A Wealth of Common Sense je však predstava o mimoriadnej americkej koncentrácii zavádzajúca. V porovnaní so zvyškom sveta totiž Spojené štáty patria medzi diverzifikovanejšie akciové trhy.
Svet je ešte koncentrovanejší
Ešte v roku 2015 pripadalo na desať najväčších spoločností približne 17 % indexu S&P 500. Dnes je to takmer 40 %. Podľa Carlsonových údajov zo začiatku septembra 2026 malo dokonca dvanásť najväčších amerických spoločností trhovú kapitalizáciu presahujúcu bilión dolárov.
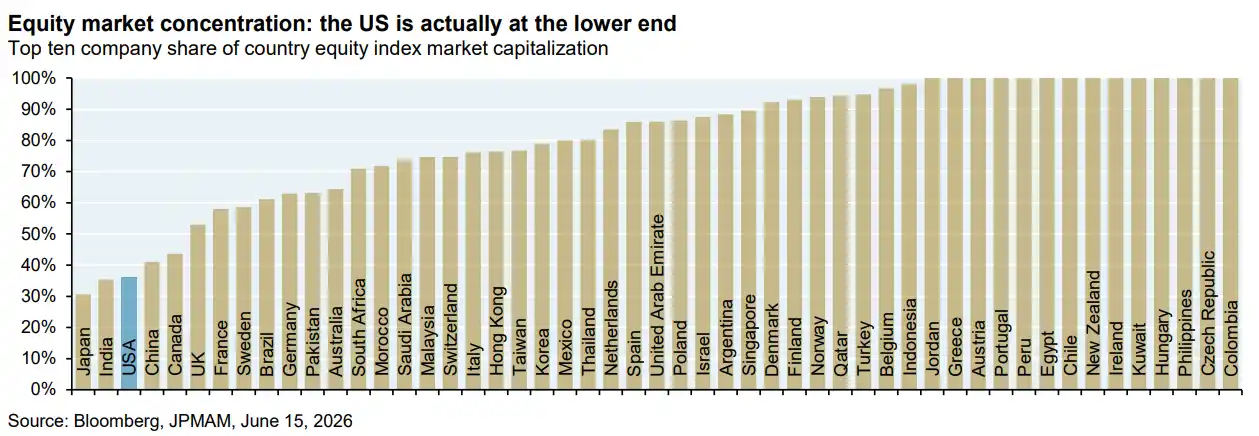
Podobná dominancia niekoľkých firiem však nie je americkou výnimkou. Carlson sa odvoláva na porovnanie Michaela Cembalesta z J.P. Morgan, podľa ktorého majú spomedzi sledovaných národných akciových trhov nižšiu váhu desiatich najväčších spoločností iba Japonsko a India.
Rozdiel je najvýraznejší v Južnej Kórei. Tam desať najväčších spoločností predstavuje približne 80 % trhovej kapitalizácie a samotné dve najväčšie takmer polovicu.
Výnimkou nie je ani Nemecko, hoci jeho akciový trh ponúka pestrejšie zastúpenie odvetví, a to od priemyslu cez bankovníctvo až po zdravotníctvo. Aj tam však dominujú veľké firmy. Desať najväčších spoločností tvorí viac ako 60 % hodnoty indexu DAX.
Investor, ktorý odchádza z Wall Street kvôli obavám z koncentrácie, preto nemusí automaticky získať lepšie rozloženie rizika. Môže len vymeniť amerických technologických gigantov za dominantné firmy na inom trhu.
(Graf: koncentrácia top 10 firiem v popredných akciových trhov)
Veľké firmy majú aj veľké zisky
Druhý argument proti automatickému spájaniu koncentrácie s investičnou bublinou spočíva v hospodárskych výsledkoch. Najväčšie americké spoločnosti totiž nedominujú iba svojou burzovou hodnotou, ale aj schopnosťou vytvárať zisky.
Podľa J.P. Morgan Asset Management predstavovalo desať najväčších firiem v máji 2026 približne 40,8 kapitalizácie indexu, pričom generovali viac než tretinu jeho ziskov. Rozdiel medzi podielom na hodnote a podielom na ziskoch tak bol podstatne menší než v minulosti.
Neznamená to, že akcie sú lacné. Ukazuje to však, že dominancia spoločností ako Nvidia, Microsoft či Alphabet nie je postavená výlučne na očakávaniach budúceho rastu. Ich veľkosť má oporu aj v súčasnej ziskovosti.
Riziko preto nespočíva iba v tom, koľko spoločností ovláda index. Dôležité je tiež, akú cenu sú investori ochotní zaplatiť za ich budúce výsledky.
Earnings growth is beginning to justify market concentration.
The top 10 US stocks now account for 40% of the S&P 500’s market cap, near their highest proportion on record.
Meanwhile, earnings generated by the top 10 now represent a record 38% of the S&P 500’s total earnings.… pic.twitter.com/N6DU1U6Iu3
— The Kobeissi Letter (@KobeissiLetter) August 26, 2026
Koncentrácia nie je synonymom bubliny
Carlson upozorňuje aj na historickú súvislosť. Rast koncentrácie často sprevádza silné býčie trhy. Analýza Michaela Mauboussina a Dana Callahana ukazuje, že obdobia rastúcej koncentrácie sa historicky spájali s nadpriemernými výnosmi S&P 500, zatiaľ čo pri jej poklese bývali výnosy slabšie.
Nejde však o pravidlo, podľa ktorého by ďalší rast veľkých spoločností bol zaručený. Samotná koncentrácia nedokáže predpovedať budúce výnosy.
Varovaním zostávajú najmä ceny akcií. Podľa májovej analýzy J.P. Morgan sa desať najväčších spoločností obchodovalo približne za 26-násobok očakávaných ročných ziskov, čo je výrazne nad svojím dlhodobým priemerom. Ak sa očakávania rastu nenaplnia, vysoké ocenenia môžu zosilniť pokles.
Pre drobného investora z toho vyplýva dôležitý rozdiel. Koncentrácia amerického trhu nie je vo svetovom porovnaní výnimočná a má reálne ekonomické základy. To však neznamená, že je bez rizika.
Kúpa indexu S&P 500 zostáva investíciou do stoviek spoločností, no nie rovnomernou stávkou na ich úspech. Investor by preto nemal sledovať iba počet akcií vo fonde, ale aj to, od ktorých firiem a odvetví závisí jeho výsledok. Práve tam sa ukáže, či má portfólio skutočne rozložené riziko, alebo len vlastní viacero fondov postavených na rovnakých gigantoch.
Zdroje: X, Autor, A Wealth of Common Sense