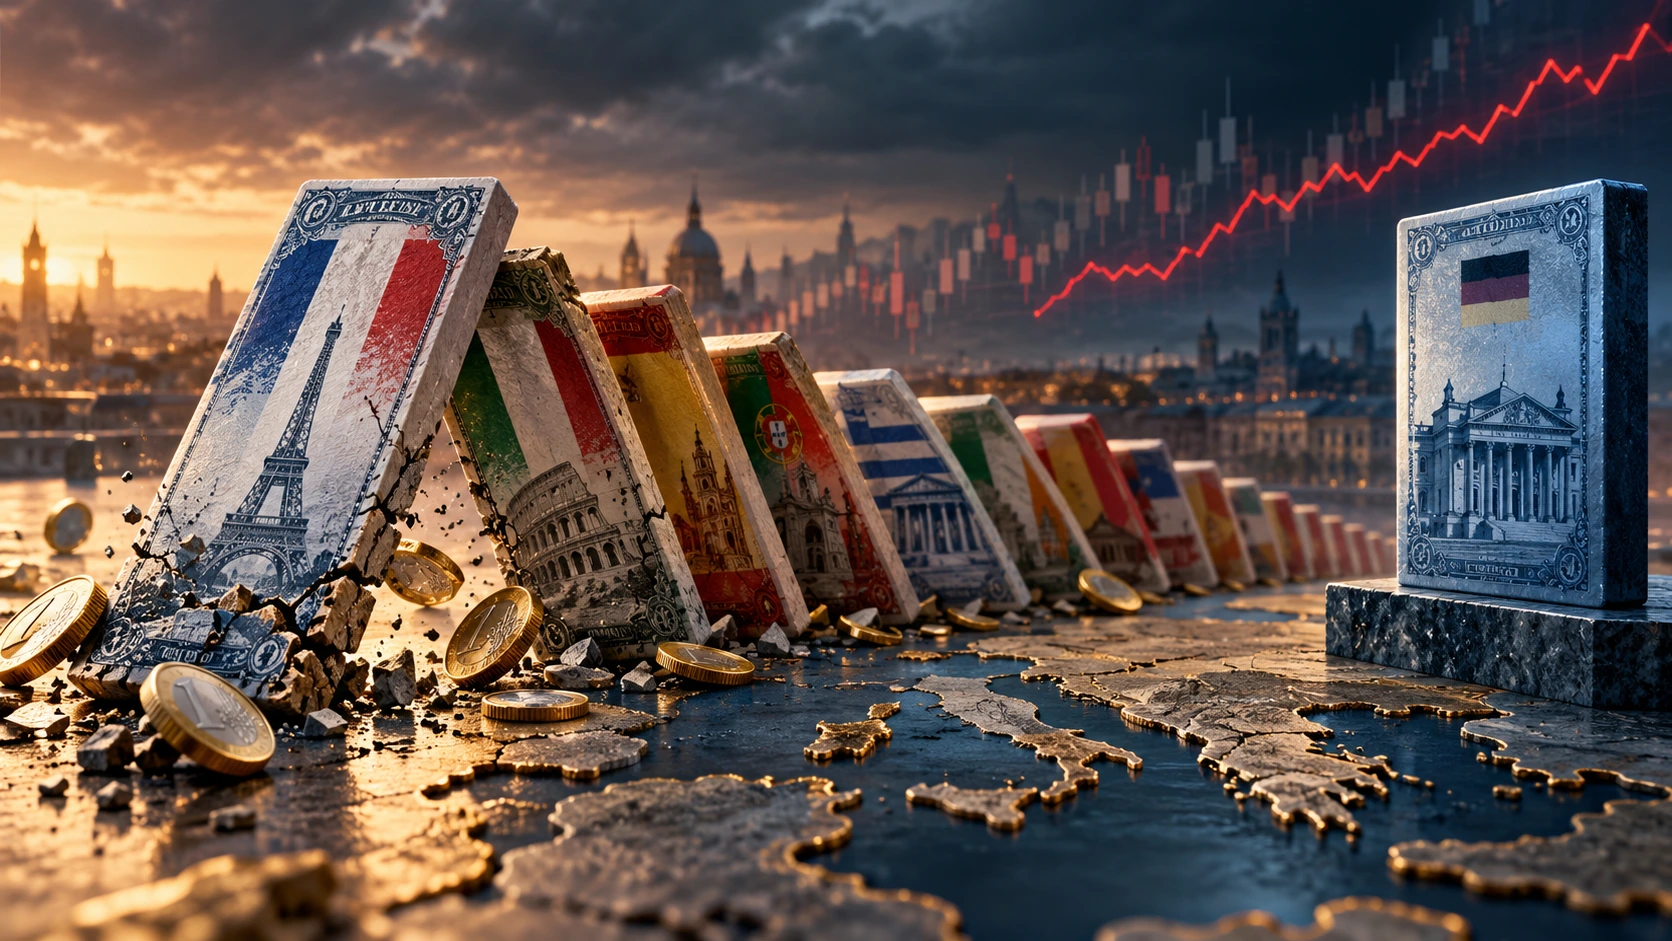
Európske akcie môžu dostať zásah z trhu, ktorý mnohí drobní investori bežne nesledujú. Výpredaj francúzskych štátnych dlhopisov totiž začína pripomínať situáciu, ktorá pred pätnástimi rokmi priviedla eurozónu na pokraj existenčnej krízy. Tentoraz však nejde o Grécko. V centre pozornosti stojí Francúzsko, jedna z najväčších ekonomík Európy.
Začiatkom októbra sa výpredaj francúzskych dlhopisov rozšíril aj na talianske, belgické a grécke cenné papiere. Nemecké dlhopisy, naopak, prilákali investorov hľadajúcich bezpečie. Rozdiely medzi výnosmi jednotlivých krajín sa prudko zväčšili.
Práve tento pohyb vyvoláva obavy. Problém jednej krajiny sa môže preniesť na ďalšie, aj keď sa ich hospodárska situácia výraznejšie nezmenila. Finančné trhy tento jav označujú ako nákazu alebo contagion.
„Začíname vidieť prvé známky nákazy,“ upozornil pre Bloomberg Jeff Mueller, spoluriaditeľ dlhopisových investícií v Morgan Stanley Investment Management.
Keď sa problém dlhopisov dostane na burzu
Dlhopisový trh vysiela jednoduchý signál. Investori žiadajú od zadlženejších štátov vyššie výnosy, pretože sa obávajú ich schopnosti zvládať budúce záväzky. Vyššie výnosy znamenajú nižšie ceny existujúcich dlhopisov a drahšie financovanie nového dlhu.
Francúzsky desaťročný výnos sa v októbri priblížil k 5 %, najvyššej úrovni za viac než dve desaťročia. Rozdiel oproti nemeckému dlhopisu dosiahol približne 1,4 percentuálneho bodu.
Prečo by to malo zaujímať investora, ktorý vlastní európsky akciový index? Prvým prenosovým kanálom sú banky. Európske finančné domy vlastnia veľké objemy štátnych dlhopisov. Pokles ich trhovej hodnoty môže zhoršiť kapitálovú pozíciu alebo zvýšiť obavy investorov o bankové bilancie. Drahšie financovanie zároveň môže oslabiť podniky a domácnosti, ktorým banky požičiavajú.
Tento mechanizmus sa už prejavil. Od začiatku októbra index európskych bankových akcií STOXX Europe Banks klesol približne o 6 %. Akcie Société Générale, Deutsche Bank, UniCredit a Intesa Sanpaolo strácali ešte výraznejšie.
Druhým kanálom sú samotné firmy. Ak rastú výnosy štátnych dlhopisov, investori spravidla požadujú vyššie výnosy aj od podnikových investícií. Financovanie zdražuje a vyššia diskontná sadzba môže znižovať súčasnú hodnotu budúcich ziskov. Akcie preto môžu klesať aj bez okamžitého zhoršenia hospodárskych výsledkov.
US banks aren’t the only ones struggling; the European Financials ETF (EUFN) is under pressure too. It is sitting on an important trendline, and a break below that support could signal significantly more downside for the sector. pic.twitter.com/IOwu1fkkTH
— Michael J. Kramer (@MichaelMOTTCM) October 8, 2026
Európske ETF nie sú voči nákaze imúnne
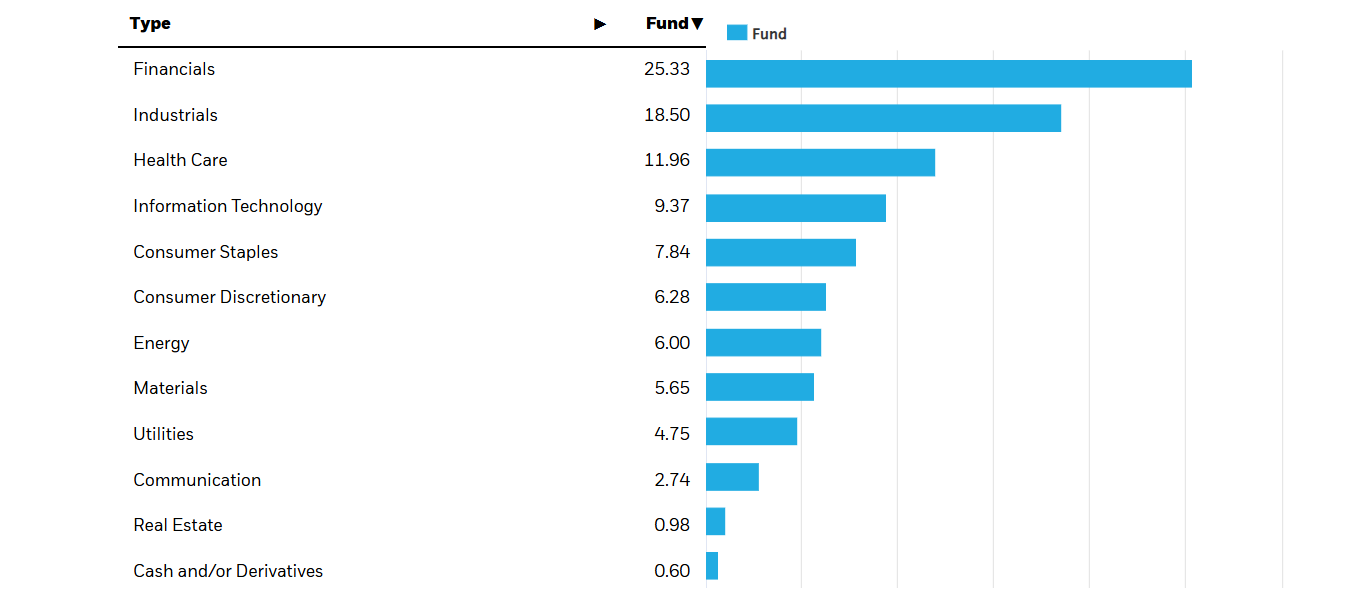
Riziko je významné najmä preto, že finančný sektor má v európskych indexoch veľké zastúpenie. Podľa údajov spoločnosti Invesco tvorili finančné firmy približne 26 % indexu STOXX Europe 600.
Investor, ktorý si kúpil široký európsky ETF v presvedčení, že diverzifikuje svoje americké technologické akcie, tak získal aj výraznú expozíciu voči európskym bankám, poisťovniam a ďalším finančným spoločnostiam.
Problém sa pritom nemusí obmedziť na Francúzsko. Ak sa investori začnú obávať schopnosti ďalších štátov financovať svoje dlhy, pod tlakom sa môžu ocitnúť aj banky a podniky v Taliansku, Belgicku či Španielsku.
Pre majiteľov ETF sledujúcich Euro Stoxx 50 alebo STOXX Europe 600 je preto dôležité nielen geografické zloženie indexu, ale aj jeho sektorová koncentrácia. Európska diverzifikácia automaticky neznamená ochranu pred spoločným úrokovým a dlhovým rizikom.
(Obrázok: Sektorové rozloženie indexu STOXX 600)
ECB má zbraň, ktorú ešte nepoužila
Situácia zatiaľ nie je opakovaním dlhovej krízy z rokov 2011 až 2012. Európska centrálna banka má dnes nástroje, ktoré vtedy nemala.
Najdôležitejším je Transmission Protection Instrument, vytvorený v roku 2022. Umožňuje ECB nakupovať dlhopisy krajín, kde dochádza k neodôvodnenému a chaotickému zhoršovaniu podmienok financovania. Objem nákupov nie je vopred obmedzený, pomoc však podlieha podmienkam vrátane hodnotenia fiškálnej udržateľnosti.
Pre Francúzsko to predstavuje komplikáciu. Ak trhy reagujú na skutočné rozpočtové problémy, ECB nemôže jednoducho označiť výpredaj za neopodstatnený. Väčší priestor na zásah by vznikol v prípade, že by sa panika prenášala do krajín, ktorých ekonomické fundamenty takýto pohyb nevysvetľujú.
V hre je aj pozastavenie kvantitatívneho sprísňovania, pri ktorom ECB necháva dlhopisy vo svojom portfóliu postupne dobiehať bez reinvestovania splatných súm. Podľa analytika Citigroup Jamieho Searla by prestávka v tomto procese znížila tlak na súkromných investorov, ktorí musia absorbovať ponuku dlhopisov.
Pre akciových investorov však zostáva rozhodujúce, či ide iba o krátkodobý výkyv alebo začiatok dlhšieho obdobia finančného napätia. Časť investorov už po výpredaji vyhľadáva podhodnotené dlhopisy, čo naznačuje, že trh zatiaľ nepočíta s nevyhnutným návratom systémovej krízy.
Majitelia európskych ETF preto nemusia automaticky predávať. Mali by však sledovať rozdiely medzi výnosmi francúzskych, talianskych a nemeckých dlhopisov, výkonnosť bankových akcií a reakcie ECB.
Práve tieto ukazovatele môžu upozorniť, že problém štátnych financií prerastá do širšieho výpredaja. Európske indexy totiž nemusia začať padať pre slabšie zisky firiem. Niekedy stačí, že investori prestanú dôverovať štátom, od ktorých si požičiavajú.
Paneurópsky Index STOXX 600 – čo ovplyvňuje jeho cenu a ako doňho investovať?
Zdroje: X, Autor, Blloomberg, Cnbc