Elon Musk na sieti X zareagoval jediným slovom: „yikes“. Komentoval tak graf výnosov dlhopisov CoreWeave, ktorý zverejnil investor Chamath Palihapitiya. Výnos dlhu najznámejšieho z takzvaných neocloudov vyskočil nad 15 %. Pri takýchto úrovniach trh zvyčajne hovorí o dlhu v ťažkostiach, nie o rýchlo rastúcej firme, ktorá ešte nedávno patrila k miláčikom burzy.
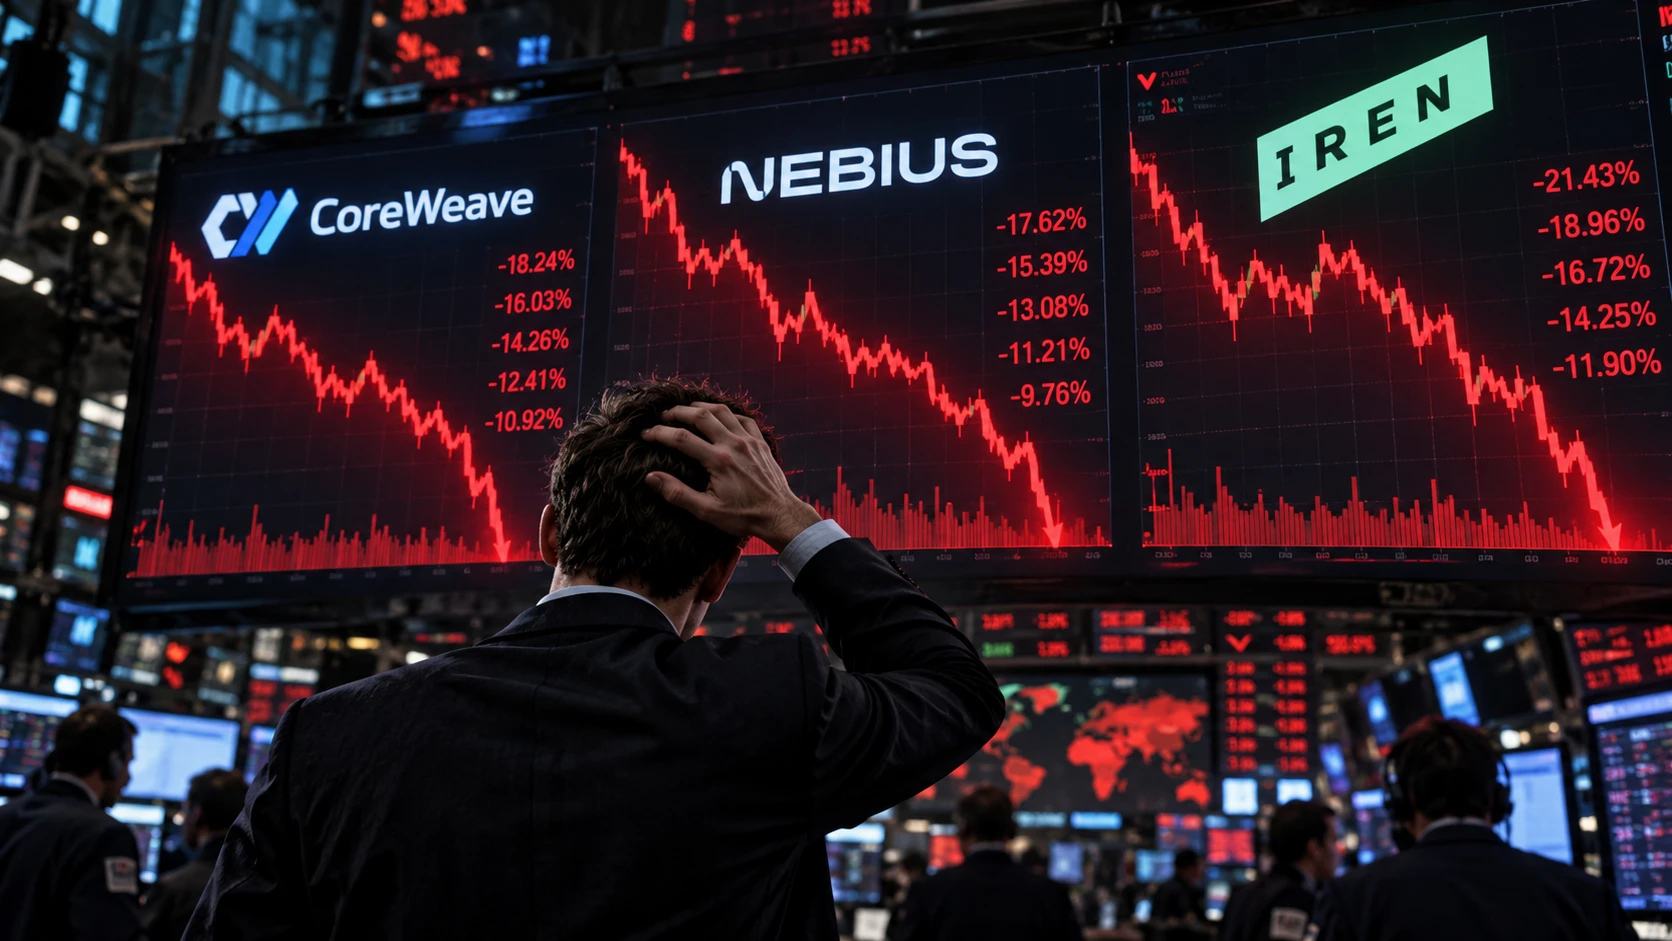
Akcie CoreWeave za týždeň stratili viac než pätinu hodnoty a výpredaj zasiahol aj konkurentov Nebius a IREN, ale aj Oracle a Nvidiu. Nervozitu vystupňovala čerstvá prognóza Gartneru, podľa ktorej viac než 80 percent neocloudov do roku 2030 neprežije ako samostatné firmy. Čaká ich prevzatie, zlúčenie alebo krach.
Neocloudy sa stali symbolom pretekov o výpočtový výkon. Nakupujú tisíce drahých grafických čipov, najmä od Nvidie, budujú pre ne dátové centrá a výkon prenajímajú vývojárom umelej inteligencie. Na rozdiel od Amazonu či Microsoftu nemajú široké ziskové podnikanie, ktoré by expanziu zaplatilo, a tak ju financujú úvermi a dlhopismi.
Trh, ktorý doteraz obdivoval ich miliardové kontrakty, sa začal pýtať, či z nich bude dosť peňazí na splátky. Výpredaj je sčasti prehnaný. Slabinu, ktorú odhalil, však investori ignorovať nemôžu: neocloudy si požičiavajú rýchlejšie, než zarábajú, a ručia majetkom, ktorý rýchlo starne.
Yikes
— Elon Musk (@elonmusk) October 13, 2026
Dlhopisy varujú skôr ako akcie
Akciových investorov zaujíma, ako rýchlo firma porastie. Verťiteľov trápi jednoduchšia otázka: či dostanú peniaze späť. Pri CoreWeave sa ich obavy premietli do ceny poistenia proti nesplateniu dlhu. Tá sa vyšplhala na rekord a v polovici októbra zodpovedala viac než 60 % pravdepodobnosti platobnej neschopnosti do piatich rokov. Pred rokom to bola približne polovica.
Dôvodom je tempo zadlžovania. Tržby CoreWeave sa za rok viac než zdvojnásobili, dlh však vzrástol približne z 11 na takmer 36 miliárd dolárov, teda viac než trojnásobne. Úrokové náklady v druhom štvrťroku medziročne stúpli z 267 na 640 miliónov dolárov, čím pohltili zhruba štvrtinu tržieb, a strata sa viac než zdvojnásobila. Firma rastie závratne, účet za tento rast však rastie ešte rýchlejšie.
Šéf CoreWeave Mike Intrator v reakcii na turbulencie zamestnancom odkázal, že zazmluvnené objednávky viac než pokrývajú záväzky a trh sa podľa jeho slov „niekedy správa iracionálne“. Hodnota budúcich kontraktov presahuje 100 miliárd dolárov. Lenže objednávka nie je hotovosť na účte: kapacitu treba najskôr postaviť, odovzdať a priebežne prevádzkovať. A zákazníci, medzi ktorými sú aj stratové AI laboratóriá, musia dokázať platiť.
CoreWeave $CRWV CEO Mike Intrator said the stock market is acting “irrationally” and that he remains confident in the AI cloud company – Bloomberg pic.twitter.com/gLcN1DoEnU
— Evan (@StockMKTNewz) October 14, 2026
Keď sa trasú aj projekty technologických gigantov
Problém sa však zďaleka netýka iba CoreWeave. Podľa Financial Times výrazne klesajú aj ceny dlhopisov, ktorými sa financuje výstavba veľkých dátových centier. Pod tlakom sú projekty, kde majú byť nájomcami Meta, Microsoft či Nvidia.
Ludovic Subran, hlavný investičný riaditeľ poisťovne Allianz, hovorí o darwinovskej chvíli, v ktorej najslabší dlžníci bojujú o prežitie. Podľa neho trh dlho podceňoval riziko, že sa výstavba alebo pripojenie k elektrickej sieti oneskorí a príjmy z prenájmu začnú prichádzať neskôr, než treba platiť úroky.
Investori tak spochybňujú nielen finančnú stabilitu jednotlivých neocloudov, ale aj ekonomiku celého investičného boomu. Výstavbu dátových centier predražujú prieťahy pri povoľovaní, problémy s pripojením do elektrickej siete aj rastúce náklady na financovanie.
Tieto riziká neodstránia ani dlhodobé kontrakty s technologickými gigantmi. Ak sa očakávané príjmy oneskoria, zatiaľ čo splátky úverov prichádzajú podľa plánu, aj sľubný projekt sa rýchlo dostane do finančných ťažkostí.
From the @FT:
"Prices of bonds issued to fund prominent data centres where Meta, Nvidia, Oracle and others will become tenants — such as “Hyperion” and “Project Excalibur” — have fallen well below par in recent weeks.
Investors are also dumping debt issued by so-called neocloud… pic.twitter.com/08RzREOkUT— Mohamed A. El-Erian (@elerianm) October 15, 2026
Panika, alebo zle prečítaný signál?
Časť výpredaja je však prehnaná. Výnosy nad 15 percent sa týkajú nezabezpečených dlhopisov CoreWeave, nie celého jej dlhu. Firma má aj pôžičky kryté čipmi a zákazníckymi zmluvami, ktoré získava za priaznivých podmienok. Financovanie zabezpečené kontraktom s Metou dokonca získalo investičný rating. Kvalitná zábezpeka teda riziko pre verťiteľov výrazne znižuje.
Firma sa pritom usiluje dostať k ešte väčšiemu objemu lacnejšieho kapitálu. Spoluzakladateľ Brannin McBee pre Financial Times opísal plán osloviť poisťovne, ktoré hľadajú dlhodobé investície s investičným ratingom. Ak sa podaří viac úverov zabezpečiť tak, aby vyhovovali ich požiadavkám, firma by už nemusela financovať rast prevažne drahým dlhom. Lacnejší úver však sám osebe nevytvorí ziskový projekt.
Protiváhou pesimizmu je aj Nvidia. V CoreWeave vlastní významný podiel, investovala aj do Nebiusu a s IREN uzavrela strategické partnerstvo spojené s právom na kapitálový vstup. Neocloudy jej otvárajú odbyt mimo najväčších cloudových platforiem, ktoré vyvíjajú vlastné čipy, a má preto silný dôvod, aby jej významní odberatelia prežili. Šéf Nvidie Jensen Huang však vo štvrtok vyhlásil, že CoreWeave záchranu nepotrebuje a jej náklady na kapitál sa zlepšujú. Záruku teda nikto nesľúbil.
Aj rekordné poistenie dlhu treba čítať opatrne. Jeho cena odráža nielen očakávané nesplatenie, ale aj neistotu a ochotu investorov riskovať. Agentúra S&P pritom CoreWeave hodnotí špekulatívnym ratingom B+ s pozitívnym výhľadom. Nie je to potvrdenie bezpečnosti, ale ani obraz firmy, ktorej pád je nevyhnutný.
Skutočnou skúškou bude čas. CoreWeave účtovne odpisuje časť výpočtového vybavenia počas šiestich rokov. Kritici namištajú, že čipy ekonomicky zastarávajú oveľa rýchlejšie. Ak sa starší výkon bude prenajímať lacnejšie, klesne aj hodnota majetku, ktorým firma ručí za úvery. Toto riziko nevyrieši ani silný akcionár, ani nový úver.
$NVDA CEO Jensen Huang says Nvidia “doesn’t need to backstop” $CRWV because its financial strength is improving and cost of capital is “actually decreasing.”
I think he's referring to loans backed by GPUs and customer contracts which can get cheaper even as CoreWeave’s unsecured… pic.twitter.com/cZrJC2oisc
— Shay Boloor (@StockSavvyShay) October 15, 2026
Investori sledujú nesprávne čísla
O tom, či išlo o paniku alebo včasné varovanie, nerozhodnú denné pohyby na burze, ale to, či neocloudy dokážu premieňať investície na hotovosť rýchlejšie, než im rastú úroky. Pri CoreWeave výhľad na tretí štvrťrok zatiaľ naznačuje, že úrokové náklady porastú približne tempom tržieb. Podobnú skúšku podstupujú Nebius, IREN či Applied Digital.
Lacnejšie financovanie alebo nové garancie veľkých zákazníkov môžu spustiť prudké zotavenie akcií. Na ich pokles totiž stavia nezvyčajne veľa investorov. Podľa letných údajov mali krátki predajcovia požičaných a predaných približne 18 % voľne obchodovateľných akcií CoreWeave, 21 % pri IREN a 27 % pri Nebiuse. Pri bežnej americkej firme je to niekoľko percent. Pri dobrej správe musia akcie rýchlo spätne nakupovať, čím rast ešte zosilňujú. Taký odraz však nebude dôkazom zdravého biznisu.
Pre investorov z toho plynie jasný záver. Akcie neocloudov nie sú podielom na stabilnej infraštruktúre, ale pákovou stávkou na to, že dopyt po umelej inteligencii porastie rýchlejšie, než starnú čipy a rastú úroky. Kto ich drží, musí počítať s prudkými výkyvmi oboma smermi a sledovať tri veci: podiel úrokov na tržbách, cenu, za ktorú si firmy požičiavajú, a schopnosť zákazníkov platiť.
Paradoxom AI boomu je, že firmy môžu mať zákazky na roky dopredu, a predsa sa dostať do finančných ťažkostí. O víťazoch preto nerozhodne, kto postaví najväčšie dátové centrum, ale kto dokáže premeniť výpočtový výkon na peniaze skôr, než príde čas splatiť dlh.
Zdroje: Autor, Cnbc, Bloomberg, X