Dostatočne dlhý investičný horizont totiž dokáže aj z relatívne skromných súm postupne vytvoriť majetok v miliónových hodnotách. Ten istý mechanizmus však funguje aj opačným smerom, pretože zložené úročenie rovnako spoľahlivo znásobuje aj dopad poplatkov, ktoré sa investorovi na prvý pohľad môžu zdať zanedbateľné.
Názorne to ilustruje hypotetický príklad postavený na spoločnosti Berkshire Hathaway. Keby sme v roku 1965 vložili jediný dolár do indexu S&P 500, jeho hodnota by dnes podľa analýzy AQR Capital Management predstavovala približne 300 dolárov, čo zodpovedá priemernému ročnému výnosu 10,3 %. Pri akciách Berkshire Hathaway by bol výsledok neporovnateľne vyšší, keďže pri priemernom ročnom zhodnotení okolo 20,2 % by sa z toho istého dolára stalo zhruba 42 000 dolárov.
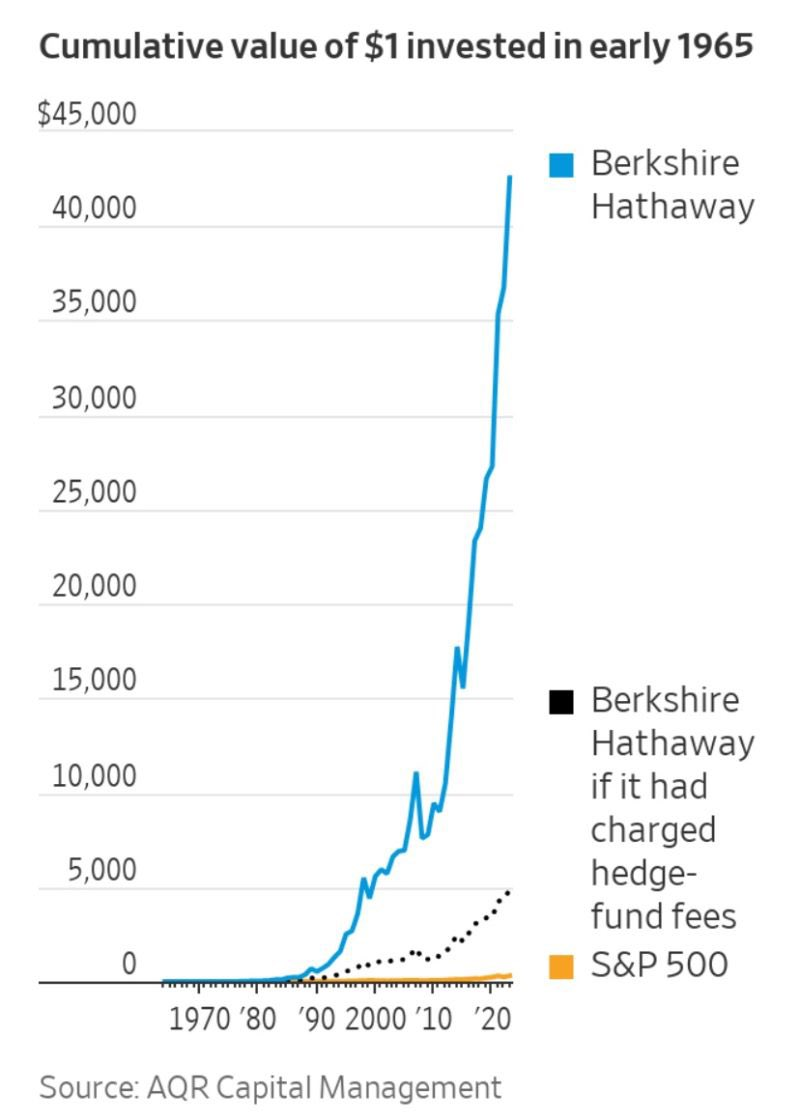 Zdroj: AQR Capital Management
Keby sme však do tohto výpočtu zahrnuli poplatkovú štruktúru, aká je bežná pri amerických hedžových fondoch, teda 2 % ročne z objemu spravovaného majetku a k tomu 20 % z dosiahnutého zisku, celý obraz by sa zmenil od základu. Priemerné ročné zhodnotenie by kleslo približne na 15,6 % a konečná hodnota investície by sa zastavila niekde okolo 4 500 dolárov. Tá istá investícia by teda po niekoľkých desaťročiach skončila kvôli poplatkom približne desaťkrát nižšie.
Aj dve percentá dokážu urobiť rozdiel v miliónoch
Uvedený príklad je pochopiteľne krajný, pretože dosahovať dlhodobo dvojnásobný výnos oproti celému trhu nie je pre väčšinu investorov reálne očakávanie. Oveľa výpovednejšie je preto porovnanie, v ktorom sa mení jediná premenná, a tou je nákladovosť investície. Predstavme si investora, ktorý každý mesiac odloží 300 eur a jeho investícia pred poplatkami zarába dlhodobo priemerne 10 % ročne. Ak by investoval cez nízkonákladové ETF a tento výnos by mu zostal celý, po tridsiatich rokoch by sa hodnota jeho portfólia vyšplhala približne na 678 000 eur.
Ak by ten istý investor platil priebežné poplatky vo výške 2 % ročne a jeho čistý výnos by tak klesol na 8 %, po tridsiatich rokoch by mal k dispozícii iba zhruba 447 000 eur. Rozdiel medzi oboma scenármi presahuje 230 000 eur a s predlžujúcim sa horizontom sa ešte výrazne prehlbuje. Po štyridsiatich rokoch by prvý investor disponoval sumou približne 1,9 milióna eur, kým druhý by sa dostal len na úroveň okolo 1,05 milióna eur, takže ich odstup by prekročil 850 000 eur.
XTB v roku 2026 rozširuje investičné možnosti: opcie, AI aj flexibilnejšie ETF
Čím dlhšie investujete, tým väčšiu váhu majú náklady
Rovnaký mechanizmus sa prejaví aj pri jednorazovej investícii. Vezmime si napríklad dvadsaťročného investora, ktorý má k dispozícii 100 000 eur a nechá ich pracovať naozaj dlho. Pri priemernom ročnom výnose 10 % by hodnota jeho investície po tridsiatich rokoch narástla približne na 2 milióny eur. Ak by mu však poplatky zrazili výnos na 8 %, za rovnaký čas by nazbieral len okolo 1,1 milióna eur.
Ešte väčšie nožnice sa roztvoria vtedy, keď horizont predĺžime na tridsaťpäť rokov. Pri desaťpercentnom výnose by hodnota investície dosiahla zhruba 3,3 milióna eur, zatiaľ čo pri osempercentnom by sa zastavila na 1,6 milióna eur. Rozdiel by tak predstavoval približne 1,7 milióna eur.
Všetky uvedené prepočty sú pochopiteľne iba modelové scenáre a skutočné výnosy finančných trhov nikto negarantuje. Veľmi dobre však vystihujú jeden zásadný princíp, pretože pri dlhodobom investovaní nerozhoduje len to, aký výnos investícia dosiahne, ale predovšetkým to, koľko z neho investorovi po odpočítaní všetkých nákladov naozaj zostane. Vďaka zloženému úročeniu totiž aj drobné rozdiely v poplatkoch dokážu v horizonte niekoľkých desaťročí vytvoriť priepasť v hodnote stoviek tisíc či dokonca miliónov eur. Pre každého, kto investuje s dlhým výhľadom, preto dáva zmysel sledovať okrem očakávaného výnosu a rizika aj celkovú nákladovosť investície.
Chcete sa pozrieť na vplyv poplatkov ešte podrobnejšie? Vo videu od XTB nájdete konkrétne prepočty, ktoré ukazujú, ako dokážu aj zdanlivo drobné poplatky poznačiť hodnotu investície v dlhom horizonte.
Investování je rizikové. Investujte zodpovědně.